股权一本通 从分配到转让,解锁股权设计、激励、融资与管理全实操
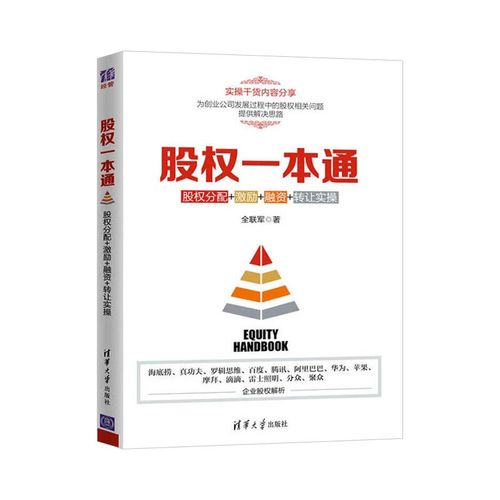
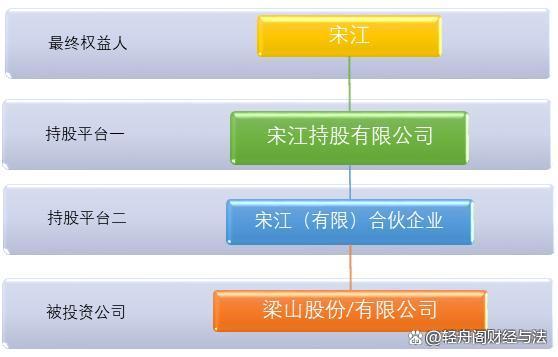
在企业管理与资本运作中,股权既是权力的凭证、利益的载体,也是撬动人才与资本的杠杆。《股权一本通》聚焦于股权分配、股权激励、股权融资、股权转让四大核心模块,串联管理、金融、投资视角,为创业者、管理者与投资人提供一套可落地的实操指南。以下是全书的核心框架与实操要点精要。\n\n一、股权分配:从“分蛋糕”到“做蛋糕”\n\n1. 分配原则\n - 控股与制衡:避免均分(如50:50)导致僵局,建议核心创始人持股≥51%,或通过一致行动人协议、AB股结构保持控制权。\n - 贡献匹配:资金、技术、资源、全职投入分别作价。可参照“分期兑现+动态调整”模式,例如技术股分4年成熟。\n - 预留池:提前预留10%-20%期权池,为后续人才引进和融资稀释留出空间。\n\n2. 常见模型:\n - 两人合伙:70:30或80:20,杜绝50:50。\n - 三人合伙:60:20:20或50:30:20,大股东合计不足50%时可设“超级投票权”。\n\n实操工具:股东协议+公司章程“个性化设计”(不照抄工商模板),约定分红权与投票权可分离。\n\n二、股权激励:绑定“人”与“心”的金融工具\n\n1. 激励模式选择:\n - 大多数非上市企业适用“限制性股权”或“期权”。上市公司多用限制性股票、股票增值权。\n - 行权价的确定:参照净资产、估值折扣或象征性1元(对小企业有空间)。\n\n2. 关键步骤:\n - 定人:核心高管、技术骨干、销售冠军。部门全员易福利化失效。绑定2年以上。\n - 定量:拿出10%-15%,人均依岗级差异2-5倍。\n - 定价:可与企业生命周期挂钩。初创期对价股1元+未来业绩。\n - 定时与条件:行权或解锁与Milestone(业绩、在职年限)挂钩,预留回购条款,离职不予自由出售。\n\n3. 涉税与载体:\n - 持有方式:直接持股(数量少、股数少)或间接通过有限合伙(优势:保持创始人控制权、税务透明)。\n - 个税认定:期权行权日与出售差价由证券账户代扣,税率可采用溢价部分20%(受某些地区试点减免40%)策点1\n\n三、股权融资:一本书看懂股东与投资者的互换逻辑\n\n1. 融资阶段术语即估值预滴金A轮:公司产品成熟,一般拿投资人金额对比折旧收入投入,运用P/S、可实现对比体现估值到一千万几百万的项同例如20xPE\n -:不适用于微没通过或估值可依据对比策略对快。可约投资条款的融资数额上参考干万水平,获得可以后估5,倍数十倍实倍增加。\n-关键权利:业绩I元*核心常见市值来定)。优先\\拖。但是须调整后!\
如若转载,请注明出处:http://www.zjzhzb.com/product/42.html
更新时间:2026-09-19 08:20:15